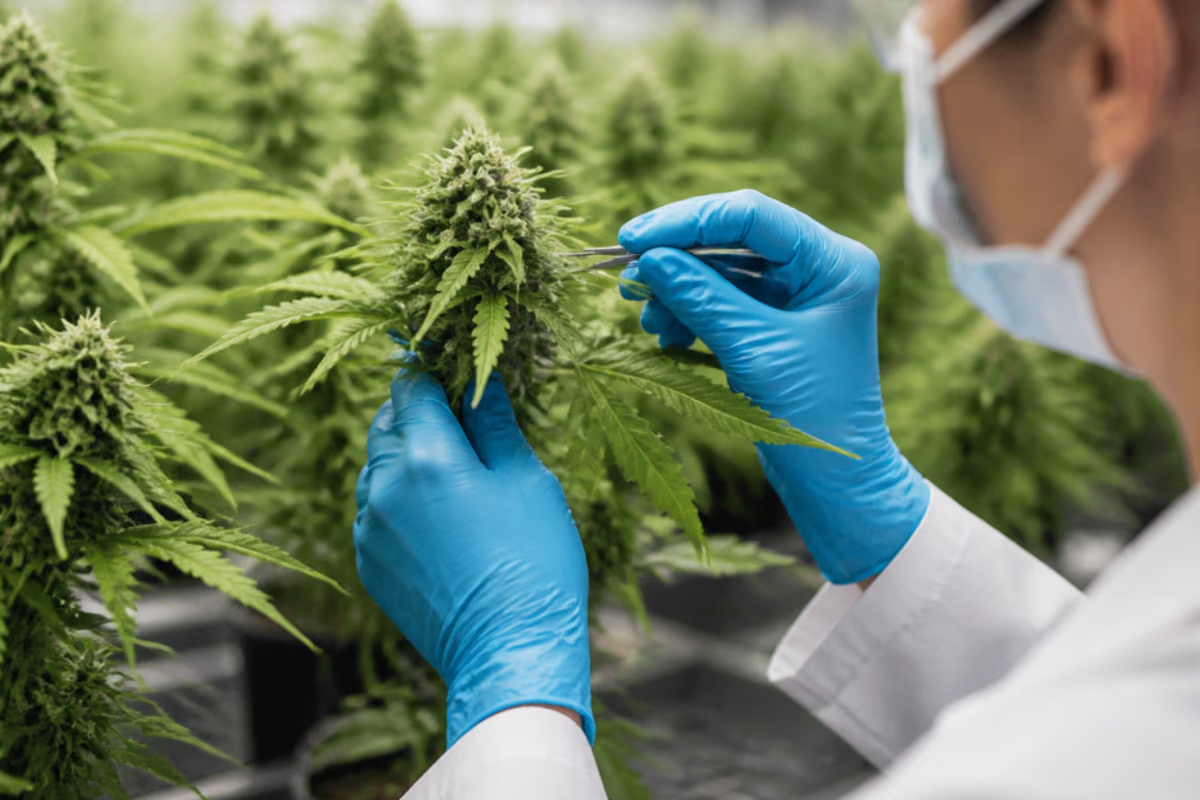
Europa ist dabei, sich zum wichtigsten Wachstumsmarkt für cannabisbasierte Medizin außerhalb Nordamerikas zu entwickeln. Der europäische Medizinalcannabis-Markt wurde 2025 auf 3.060,0 Millionen US-Dollar beziffert und soll bis 2034 auf 13.161,29 Millionen US-Dollar anwachsen – das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,60 % im Zeitraum 2026–2034. Hinter dieser Zahl steckt keine Spekulationsblase, sondern ein strukturelles Zusammenspiel aus regulatorischen Reformen, wachsender klinischer Akzeptanz, alternden Bevölkerungen und einer Industrie, die endlich pharmazeutische Standards liefert. Für uns als Züchter ist das mehr als eine Marktstatistik – es ist der Beweis, dass sauber selektierte Genetik und reproduzierbare Qualität keine Nischenthemen mehr sind, sondern die Grundlage einer regulierten Arzneimittelversorgung.
Ein Markt, der sich in neun Jahren mehr als vervierfacht
Eine Vervierfachung des Marktvolumens innerhalb von neun Jahren ist im Pharmasektor außergewöhnlich. Klassische Arzneimittelmärkte in Europa wachsen im niedrigen einstelligen Prozentbereich; eine CAGR von 17,60 % liegt damit um ein Vielfaches darüber. Der Unterschied erklärt sich aus der Ausgangslage: Medizinalcannabis startet nicht von einem gesättigten Niveau, sondern aus einer regulatorischen Blockade heraus, die erst in den letzten Jahren schrittweise gelöst wurde. Jeder Gesetzesakt, der Verschreibung, Import oder Anbau erleichtert, setzt unmittelbar Nachfrage frei, die vorher schlicht nicht bedient werden konnte.
Die Wachstumskurve ist deshalb weniger ein klassischer Produktlebenszyklus als eine Nachholbewegung. Patientengruppen, die seit Jahren mit chronischen Schmerzen, Spastik, Epilepsie oder therapieresistenten Symptomen leben, treten in kurzer Zeit in den regulierten Markt ein. Parallel dazu professionalisiert sich die Angebotsseite: aus Importhändlern werden vertikal integrierte Produzenten, aus Blütenlieferanten werden Formulierungsentwickler mit EU-GMP-Zertifizierung. Diese Reifung ist der eigentliche Motor hinter den Prognosezahlen – und sie unterscheidet den europäischen Markt deutlich von den volatileren Freizeitmärkten Nordamerikas.
Was die Prognose konkret bedeutet
- Volumenzuwachs: rund 10,1 Milliarden US-Dollar zusätzliches Marktvolumen zwischen 2025 und 2034.
- Verdopplungszeit: Bei 17,60 % CAGR verdoppelt sich der Markt etwa alle 4,3 Jahre.
- Strukturwandel: Der Anteil pharmazeutisch standardisierter Darreichungsformen wächst schneller als der Rohblütenmarkt.
- Kapitalzufluss: Anbau-, Extraktions- und Formulierungsinfrastruktur wird zum entscheidenden Wettbewerbsfaktor.
Die drei großen Treiber hinter dem Wachstum
Marktwachstum entsteht selten aus einem einzigen Faktor. Im europäischen Medizinalcannabis-Sektor greifen drei Kräfte ineinander: Regulierung, Krankheitslast und Kapital. Wer verstehen will, warum die Prognosen so steil ausfallen, muss alle drei zusammen betrachten.
Progressive Regulierungsreformen in den Kernmärkten
Die Regulierung ist der Taktgeber. Deutschland hat mit dem im April 2024 in Kraft getretenen Cannabisgesetz den bislang deutlichsten Schritt gemacht: Cannabis wurde aus dem Betäubungsmittelrecht herausgelöst, das Betäubungsmittelrezept durch das normale Kassen- bzw. Privatrezept ersetzt und die telemedizinische Konsultation ausdrücklich ermöglicht. Die Wirkung war drastisch. Die Zahl der Patientinnen und Patienten im deutschen Medizinalcannabis-System stieg innerhalb eines Jahres von rund 250.000 auf nahezu 900.000 – eine Verdreieinhalbfachung, ausgelöst im Wesentlichen durch den Abbau bürokratischer Hürden, nicht durch neue medizinische Erkenntnisse.
Spanien hat erstmals einen verbindlichen Rahmen für therapeutisches Cannabis geschaffen, bei dem die Abgabe über Krankenhausapotheken unter fachärztlicher Aufsicht erfolgt. Dänemark hat sein ursprünglich befristetes Pilotprogramm in eine dauerhafte Regelung überführt. Slowenien hat medizinisches Cannabis legalisiert, und Tschechien hat sowohl im medizinischen als auch im Erwachsenenmarkt regulatorisch nachgezogen. Diese Entwicklungen sind nicht koordiniert, aber sie wirken kumulativ: Je mehr Mitgliedstaaten funktionierende Modelle vorweisen, desto geringer wird der politische Widerstand in den verbleibenden.
Wichtig ist der qualitative Unterschied zwischen Duldung und Struktur. Frühere Modelle basierten auf Einzelfallgenehmigungen, Ausnahmeregelungen und Härtefallanträgen. Die neue Generation von Rahmenwerken definiert Indikationen, Verschreibungswege, Qualitätsanforderungen und Abgabekanäle – und schafft damit erst die Planungssicherheit, die Investoren und Pharmaunternehmen benötigen.
Wachsende Krankheitslast in alternden Gesellschaften
Der zweite Treiber ist demografisch und damit langfristig unumkehrbar. Europa altert, und mit dem Alter steigt die Prävalenz genau jener Erkrankungen, bei denen cannabinoidbasierte Therapien am häufigsten eingesetzt werden: chronische Schmerzsyndrome, muskuloskelettale Erkrankungen, neurologische Störungen, Krebserkrankungen und deren Begleitsymptomatik sowie therapieresistente Epilepsieformen.
Entscheidend ist dabei nicht nur die Zahl der Betroffenen, sondern die therapeutische Lücke. Bei chronischen Schmerzen etwa stoßen konventionelle Analgetika – insbesondere Opioide – an Grenzen aus Toleranzentwicklung, Abhängigkeitspotenzial und Nebenwirkungsprofil. Genau in dieser Lücke etablieren sich Cannabinoide als Zusatz- oder Alternativtherapie. Das wachsende Volumen an klinischer Evidenz erhöht dabei sowohl die Verschreibungsbereitschaft der Ärzteschaft als auch die Akzeptanz auf Patientenseite. Regulatorische Rahmenwerke wie das spanische erkennen Krebs, schwere Epilepsieformen und Multiple Sklerose explizit als qualifizierende Indikationen an – ein starkes Signal für die klinische Legitimität.
Investitionen in Forschung, Formulierung und Anbauinfrastruktur
Der dritte Treiber ist Kapital. Europa vollzieht gerade den Übergang vom importabhängigen Modell zu integrierten Anbau- und Produktionsökosystemen. Das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) hat im Oktober 2025 die Importquote auf 192,5 Tonnen angehoben, nachdem die ursprünglich veranschlagten 122 Tonnen von der realen Nachfrage überschritten worden waren. Gleichzeitig ermöglichen neue Anbaulizenzen in Deutschland erstmals großvolumige Inlandsproduktion, während sich Portugal dank Klima, Kostenstruktur und früher Regulierung zum zentralen europäischen Anbau-Hub entwickelt hat.
Diese Infrastrukturinvestitionen haben eine doppelte Wirkung: Sie stabilisieren die Lieferketten – ein chronisches Problem eines Marktes, der lange von kanadischen und australischen Importen abhing – und sie erlauben Produktdifferenzierung. Wer selbst anbaut und extrahiert, kann Chemotypen gezielt auf Indikationen zuschneiden, statt zu nehmen, was der Weltmarkt gerade liefert. Genau das ist der Punkt, an dem Genetik vom Rohstoff zum strategischen Asset wird.
Marktsegmentierung: Wo das Geld tatsächlich liegt
Aggregierte Marktzahlen sind schön, aber die Struktur darunter sagt mehr. Die Segmentierung nach Spezies, Derivat, Anwendung, Endverwender und Applikationsweg zeigt einen Markt, der überraschend klar geordnet ist – und in dem sich Verschiebungen bereits abzeichnen.
Nach Spezies: Indica dominiert mit 44 %
Indica-Genetiken halten 2025 einen Anteil von 44 % am europäischen Medizinalcannabis-Markt. Der Grund liegt im Wirkprofil: sedierende und analgetische Effekte, die bei chronischen Schmerzen, Angststörungen, Schlafstörungen und Muskelspastik besonders gefragt sind. Genau diese Indikationen bilden den Kern der europäischen Patientenbasis, angetrieben von alternden Bevölkerungen und einer hohen Prävalenz muskuloskelettaler und neurologischer Erkrankungen.
Es gibt aber auch einen handfesten produktionsökonomischen Grund. Indica-dominante Pflanzen haben kürzere Blütezyklen, kompaktere Wuchsformen und in kontrollierten Umgebungen häufig höhere Erträge pro Quadratmeter und Zeiteinheit. Für lizenzierte Produzenten, die unter GMP-Bedingungen mit engen Chargenspezifikationen arbeiten, bedeutet das planbarere Ernten und geringere Stückkosten. Wer schon einmal einen Indica-lastigen Phänotyp gegen eine langblühende Sativa gestellt hat, kennt den Unterschied in Zykluszeit und Handling – im industriellen Maßstab wird daraus ein Margenfaktor.
In Deutschland spiegelt sich das in der Verschreibungspraxis: Indica-dominante Blütensorten machen einen erheblichen Anteil der über Apotheken abgegebenen Rezepturen aus, insbesondere im Schmerz- und Schlafbereich. Das wachsende Evidenzfundament für Indica-dominante Formulierungen stärkt zusätzlich das Vertrauen der Ärzteschaft und verankert diese Genetiken fest im therapeutischen Alltag.
Nach Derivat: CBD führt mit 51 %
Cannabidiol hält mit 51 % die Mehrheit des Marktes. Der Grund ist so simpel wie überzeugend: CBD ist nicht psychoaktiv im berauschenden Sinne, hat ein günstiges Sicherheitsprofil und deckt ein breites Indikationsspektrum ab – Angstzustände, chronische Schmerzen, entzündliche Prozesse und Anfallsleiden. Dieses Profil hat die regulatorische Akzeptanz in ganz Europa massiv erleichtert und die Integration in pharmazeutische Darreichungsformen ermöglicht: Öle, Kapseln, Lösungen und topische Zubereitungen.
Der kommerzielle Beweis heißt Epidiolex. Das von GW Pharmaceuticals entwickelte und heute von Jazz Pharmaceuticals vermarktete CBD-Präparat zur Behandlung schwerer Epilepsieformen erzielte 2024 weltweit rund 972 Millionen US-Dollar Umsatz. Das ist kein Nischenprodukt mehr, sondern ein Blockbuster-Kandidat – und der schlagende Beleg dafür, dass pharmazeutisch entwickelte Cannabinoid-Medikamente in etablierten Gesundheitssystemen bestehen können.
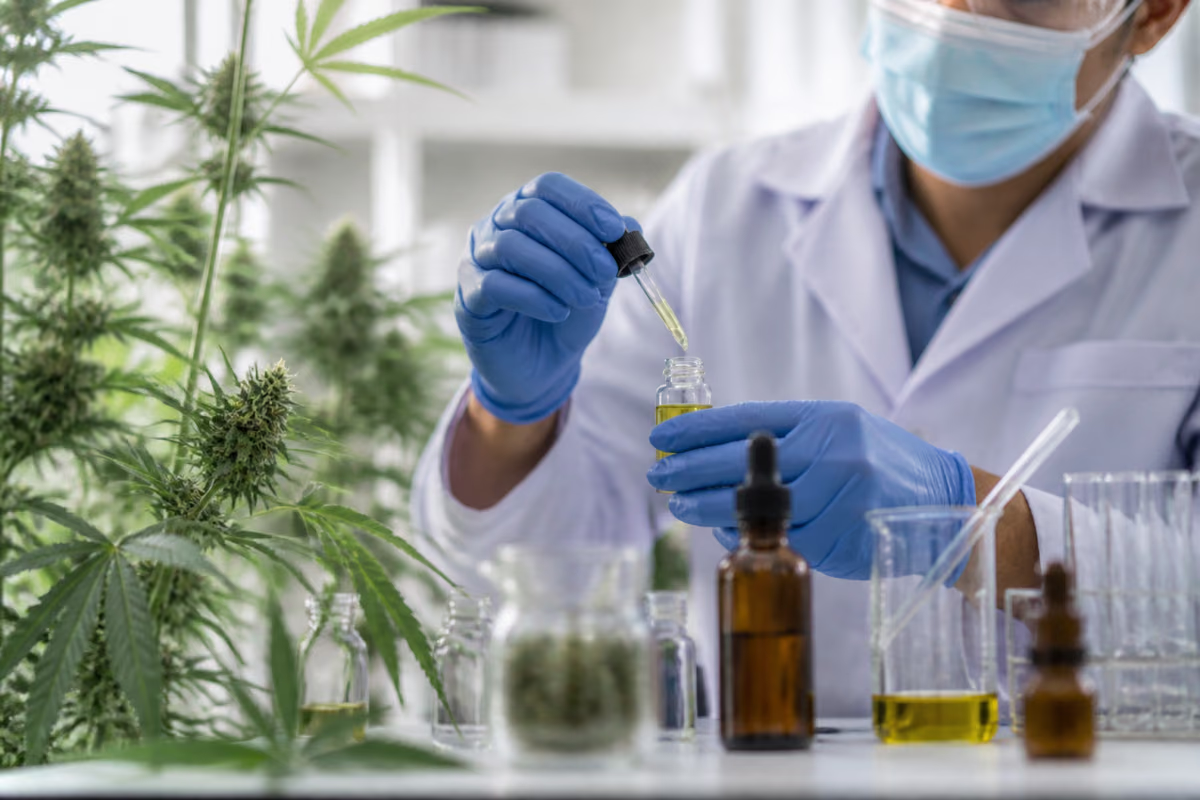
Die nächste Entwicklungsstufe ist Bioverfügbarkeit. CBD ist lipophil und schlecht wasserlöslich, was die orale Resorption limitiert und zu erheblicher interindividueller Variabilität führt. Genau hier setzt die Formulierungsforschung an: Im Februar 2024 ging Zerion Pharma A/S eine Partnerschaft mit dsm-firmenich ein, um hochwertige Cannabidiol-Formulierungen mit verbesserter Löslichkeit zu entwickeln – adressiert werden starke Schmerzen, entzündliche Erkrankungen, Depression und Angststörungen. Wer die Bioverfügbarkeit erhöht, senkt die notwendige Dosis, verbessert die Reproduzierbarkeit und macht klinische Studien aussagekräftiger. Ein technischer Hebel mit direkter Marktwirkung.
Nach Anwendung: Onkologie führt mit 43 %
Die Indikation Krebs stellt mit 43 % das größte Anwendungssegment. Cannabisbasierte Formulierungen mit THC- und CBD-Anteil werden umfassend zur Linderung tumor- und therapieassoziierter Symptome eingesetzt: chronische Schmerzen, chemotherapieinduzierte Übelkeit und Erbrechen sowie Appetitverlust und Kachexie. Cannabis heilt keinen Krebs – aber es adressiert mehrere der belastendsten Begleitsymptome gleichzeitig, und genau das macht es in der Supportivtherapie so attraktiv.
Bemerkenswert ist ein scheinbares Paradox: Die krebsbedingte Sterblichkeit in der EU geht laut Projektionen für den Zeitraum 2020–2025 moderat zurück, bei Männern stärker als bei Frauen. Seit 1989 wurden in der EU und im Vereinigten Königreich schätzungsweise Millionen krebsbedingter Todesfälle durch bessere Früherkennung, Therapiefortschritte und verbesserte Versorgung verhindert. Genau dieser Erfolg vergrößert jedoch die Zielgruppe für supportive Therapien: Mehr Menschen überleben länger mit einer Krebserkrankung, durchlaufen mehr Therapiezyklen und benötigen über längere Zeiträume Symptomkontrolle und Lebensqualitätserhalt.
Europäische onkologische Zentren integrieren Cannabinoide zunehmend in die palliative Standardversorgung. Regulatorische Rahmenwerke mehrerer Länder erkennen Krebs ausdrücklich als qualifizierende Indikation an und erlauben Fachärztinnen und Fachärzten die Verschreibung standardisierter Zubereitungen, wenn konventionelle Therapien nicht ausreichen. Diese formale Anerkennung stärkt die klinische Glaubwürdigkeit und beschleunigt die Aufnahme in Behandlungsprotokolle.
Nach Endverwendung: Die Pharmaindustrie hält 50 %
Die pharmazeutische Industrie dominiert mit 50 % Marktanteil. Das ist die logische Konsequenz eines regulierten Umfelds: Wer klinische Studien durchführen, Zulassungen erlangen, GMP-Produktion betreiben und Vertriebsnetze zu lizenzierten Apotheken aufbauen kann, hat einen strukturellen Vorteil, den kein noch so innovatives Start-up kurzfristig aufholt. Regulatorische Compliance ist in diesem Markt kein Kostenfaktor, sondern eine Eintrittsbarriere – und wer sie beherrscht, verteidigt Marktanteile.
Interessanter als die Dominanz selbst ist das Kooperationsmuster. Etablierte Pharmaunternehmen verbinden sich zunehmend mit cannabisspezialisierten Betrieben: Die einen bringen Zulassungs-, Studien- und Vertriebskompetenz mit, die anderen Anbau-Know-how, Genetikportfolios und Extraktionserfahrung. Daraus entstehen vertikal integrierte Wertschöpfungsketten von der Mutterpflanze bis zum abgabefertigen Arzneimittel. Der Markt bewegt sich damit klar in Richtung lokal produzierter, standardisierter Lösungen mit hohem Qualitäts- und Dokumentationsanspruch – kürzere Wege, schnellere Marktverfügbarkeit, konsistentere Chargen.
Nach Applikationsweg: Orale Lösungen und Kapseln mit 37 %
Orale Lösungen und Kapseln führen mit 37 % das Segment der Darreichungsformen an. Die Gründe sind pragmatisch: präzise Dosierbarkeit, einfache Handhabung und – nicht zu unterschätzen – die Vertrautheit. Eine Kapsel ist für Patientinnen, Patienten und Ärzteschaft ein bekanntes Format; ein Vaporizer oder eine Blüte ist es nicht. Diese Vertrautheit senkt die Hemmschwelle auf beiden Seiten des Rezepts.
Pharmakologisch bieten orale Formen eine kontrollierte, verzögerte und länger anhaltende Freisetzung der Cannabinoide. Für chronische Indikationen – Schmerz, Epilepsie, neurologische Erkrankungen – ist genau das entscheidend, weil dort konstante Plasmaspiegel über den Tag hinweg den Therapieerfolg bestimmen. Der Nachteil, der verzögerte Wirkeintritt und der First-Pass-Effekt, wird durch die verbesserte Steuerbarkeit mehr als aufgewogen.
Regulatorisch genießen orale Formate zusätzlichen Rückenwind. Behörden bevorzugen standardisierte Zubereitungen mit dokumentierter Chargenkonsistenz gegenüber pflanzlichem Rohmaterial, dessen Cannabinoid- und Terpenprofil naturgemäß schwankt. In mehreren Ländern priorisieren die gesetzlichen Rahmenwerke ausdrücklich standardisierte Präparate, die über Gesundheitseinrichtungen abgegeben werden. Das festigt die Position oraler Produkte als bevorzugte Option für kontrollierten, sicheren und reproduzierbaren therapeutischen Einsatz.
Technologische Innovation: Wenn das Gerät zum Arzneimittelbestandteil wird
Ein oft unterschätzter Wachstumshebel ist die Applikationstechnik. Solange Cannabis nur als Blüte oder Öl existierte, war die Dosierung eine Frage von Erfahrung und Schätzung. Das ändert sich gerade grundlegend.
Im Mai 2025 erhielt Curaleaf International gemeinsam mit Jupiter Research die EU-Zertifizierung als Medizinprodukt der Klasse IIa für Europas erstes handgehaltenes Flüssiginhalationsgerät, das speziell für cannabisbasierte Arzneimittel entwickelt wurde. Das wiederaufladbare Gerät liefert standardisierte Cannabinoid-Dosen über magnetisch einrastende Kartuschen. Für verschreibende Ärztinnen und Ärzte bedeutet das klinische Sicherheit über die tatsächlich applizierte Menge; für Patientinnen und Patienten eine diskrete, schnell wirksame Alternative zur Inhalation von Rohblüten.
Die Bedeutung reicht über das einzelne Produkt hinaus. Eine Medizinprodukte-Zertifizierung verschiebt Cannabis-Inhalation aus dem Graubereich in die reguläre Medizintechnik. Damit öffnen sich neue Patientengruppen – Menschen, die eine Inhalation medizinisch benötigen, aber Rauchen oder Verdampfen von Pflanzenmaterial ablehnen oder nicht durchführen können. Gleichzeitig verbessern präzise Applikationssysteme die Bioverfügbarkeit und die Dosiergenauigkeit, was wiederum die Qualität klinischer Daten erhöht. Innovation in der Applikation erzeugt also Evidenz, und Evidenz erzeugt Verschreibungen. Ein sich selbst verstärkender Kreislauf.
Länderanalyse: Fünf Märkte, fünf Geschwindigkeiten
Europa ist kein einheitlicher Markt, sondern ein Flickenteppich nationaler Regelwerke. Genau darin liegen Chance und Risiko zugleich.
Deutschland: Der Taktgeber
Deutschland bleibt der mit Abstand größte und dynamischste Markt. Etablierte Importkanäle, eine wachsende Patientenbasis und ein strukturiertes regulatorisches Umfeld sichern die konstante Verfügbarkeit hochwertiger Produkte in lizenzierten Apotheken. Die auf 192,5 Tonnen erhöhte Importquote (Oktober 2025) belegt das Nachfragetempo ebenso wie die Ausweitung inländischer Anbaulizenzen. Auch der Wettbewerb zieht an: Im Dezember 2025 führte Aurora Cannabis Inc. in Deutschland die neue Marke Daily Special™ ein, mit dem erklärten Ziel, konstante, hochwertige Qualität zu zugänglichen Preisen anzubieten – ein klares Signal, dass der Markt in die Phase des Preis- und Markenwettbewerbs eintritt.
Vereinigtes Königreich: Telemedizin als Türöffner
Das Vereinigte Königreich hat sich zu einem der bedeutendsten europäischen Märkte entwickelt, angetrieben vor allem durch Telehealth-Plattformen. Wachsendes Bewusstsein, breiterer Zugang zu lizenzierten Produkten und strukturierte Begleitung durch spezialisierte Kliniken ermöglichen die Versorgung sowohl in urbanen Zentren als auch in ländlichen Regionen. Der digitale Zugangsweg hat sich dabei als der entscheidende Skalierungsfaktor erwiesen – er umgeht das Nadelöhr weniger spezialisierter Verschreiber.
Spanien: Vom Grauraum zum Krankenhausrahmen
Spanien hat den Zugang zu medizinischem Cannabis erstmals formalisiert und erlaubt die Behandlung unter anderem bei chronischen Schmerzen, Epilepsie und Krebs. Die Abgabe erfolgt streng kontrolliert über Krankenhausapotheken unter fachärztlicher Aufsicht. Das Modell ist konservativer als das deutsche, schafft aber genau dadurch klinische Legitimität – und einen belastbaren Ausgangspunkt für spätere Erweiterungen.
Frankreich: Vom Pilotprojekt zur Regelversorgung
Frankreich integriert medizinisches Cannabis schrittweise in das reguläre Gesundheitssystem. Patientinnen und Patienten aus dem Pilotprogramm setzen ihre Therapie unter sich entwickelnden Regelungen fort, während die Behörden an einem dauerhaften Rahmen arbeiten, der sichere, kontrollierte und landesweit zugängliche Therapien garantieren soll. Frankreich ist damit der klassische Nachzügler mit hohem Aufholpotenzial – bei einer Bevölkerung von rund 68 Millionen entsprechend relevant.
Italien: Stabilität durch heimische Produktion
Der italienische Markt gilt als stabil, gestützt auf inländische Produktion und etablierte Verschreibungssysteme. Importe ergänzen die lokale Versorgung, um die Nachfrage zu decken und ein breites Spektrum therapeutischer Zubereitungen verfügbar zu halten. Italien balanciert dabei konsequent zwischen regulatorischer Kontrolle und dem Patientenbedürfnis nach konstanter, hochwertiger Versorgung.
Wettbewerbslandschaft: Pharmariesen treffen auf Cannabis-Spezialisten
Der europäische Medizinalcannabis-Markt zeichnet sich durch eine ungewöhnliche Wettbewerbsdynamik aus: Etablierte Pharmaunternehmen konkurrieren direkt mit cannabisfokussierten Newcomern – und kooperieren zugleich mit ihnen. Zu den zentralen Akteuren zählen Canopy Growth Corporation, Aurora Cannabis Inc., Tilray, Inc., Demecan GmbH, Panaxia Pharmaceutical Industries Ltd, Little Green Pharma, Cannamedical Pharma GmbH, Sapphire Medical, Althea Group und Bedrocan International.
Die Positionierungsstrategien lassen sich grob in drei Muster einteilen:
- Kapazitätsführerschaft: Ausbau von Anbau- und Extraktionsanlagen, um Volumen und Kostenvorteile zu sichern – besonders relevant angesichts steigender Importquoten und neuer Inlandslizenzen.
- Formulierungsinnovation: Entwicklung neuartiger Darreichungsformen, verbesserter Bioverfügbarkeit und zertifizierter Applikationsgeräte als Differenzierungsmerkmal gegenüber austauschbarer Blütenware.
- Strategische Partnerschaften: Verbindung von pharmazeutischer Zulassungskompetenz mit Anbau- und Genetikexpertise, häufig grenzüberschreitend zwischen europäischen, kanadischen, australischen und israelischen Akteuren.
Bemerkenswert ist die Rolle spezialisierter europäischer Anbieter wie Bedrocan International, die seit Jahren standardisierte Blütenqualitäten für pharmazeutische Anwendungen liefern und damit bewiesen haben, dass botanische Konsistenz über Jahre reproduzierbar ist. Genau diese Reproduzierbarkeit – stabile Chemotypen, stabile Phänotypen, stabile Erträge – ist die Kernkompetenz, die in einem regulierten Markt zählt. Mittelmäßigkeit ist hier nicht nur unelegant, sie ist schlicht nicht zulassungsfähig.
Genetik als Fundament: Warum Züchtung über die Zukunft des Marktes entscheidet
Bei allen Zahlen zu Formulierungen, Geräten und Regulierung gerät leicht in Vergessenheit, wo jedes cannabisbasierte Arzneimittel beginnt: bei der Pflanze. Und die Pflanze beginnt beim Samen.
Pharmazeutische Standardisierung setzt genetische Stabilität voraus. Eine Charge, deren Cannabinoid- und Terpenprofil um zweistellige Prozentwerte schwankt, ist für eine GMP-Produktion wertlos. Deshalb verlagert sich der Wettbewerb zunehmend nach vorn in der Wertschöpfungskette – zur Selektion, zur Phänotypisierung, zur Fixierung von Chemotypen über Generationen hinweg. Feminisierte Saatgutlinien mit engen Merkmalskorridoren reduzieren Variabilität, sparen Selektionsaufwand und machen Ernteplanung kalkulierbar.
Auch die Segmentzahlen lassen sich genetisch lesen. Der 44-Prozent-Anteil der Indica-Genetiken ist nichts anderes als die Marktantwort auf ein Wirkprofil, das in der Züchtung gezielt verstärkt werden kann: Myrcen- und Linalool-betonte Terpenprofile, ausgewogene THC-CBD-Verhältnisse, kompakter Wuchs, kurze Blütezeit. Der 51-Prozent-Anteil von CBD wiederum spiegelt das Ergebnis jahrelanger Selektionsarbeit an CBD-dominanten Linien, die ohne gezielte Züchtung schlicht nicht existieren würden.
Als Züchter beobachten wir diese Entwicklung mit einer gewissen Genugtuung. Was in der Growerszene seit Jahrzehnten Handwerk ist – Elternselektion, Phänotypenjagd, Stabilisierung über mehrere Generationen – wird nun als pharmazeutische Qualitätsanforderung formuliert. Von Growern für Grower entwickelt: Der Satz ist längst kein Marketingslogan mehr, sondern beschreibt exakt die Kompetenz, die dieser Markt braucht. Hinweis: Unsere Samen werden ausschließlich als Sammlerobjekte und gemäß den jeweils geltenden nationalen Bestimmungen angeboten; sie sind keine Arzneimittel und ersetzen keine ärztliche Beratung.
Was den europäischen Markt bremst
So überzeugend die Wachstumszahlen sind – der Weg zu 13,16 Milliarden US-Dollar ist kein Selbstläufer. Mehrere strukturelle Hürden können das Tempo drosseln.
Regulatorische Fragmentierung
Trotz der Reformen bleibt Europa ein Flickenteppich. Was in Deutschland per normalem Rezept verordnet werden darf, erfordert in Spanien eine Krankenhausapotheke und ist in anderen Mitgliedstaaten weiterhin stark eingeschränkt. Für Hersteller bedeutet das parallele Zulassungs-, Dokumentations- und Vertriebsstrukturen für jeden Einzelmarkt – ein erheblicher Kostenblock, der besonders kleinere Anbieter belastet und die Skaleneffekte des Binnenmarktes neutralisiert.
Erstattung und Kostenübernahme
Zugang ist nicht gleich Bezahlbarkeit. In vielen Ländern tragen Patientinnen und Patienten die Therapiekosten überwiegend selbst, weil Kostenträger eine Erstattung an strenge Nachweise der Ausschöpfung konventioneller Therapien knüpfen. Solange die Erstattung lückenhaft bleibt, entsteht eine soziale Selektion: Medizinalcannabis wird zur Therapie für jene, die es sich leisten können. Eine breitere Kostenübernahme gilt als einer der stärksten potenziellen Wachstumsbeschleuniger – und ihr Ausbleiben als entsprechend wirksame Bremse.
Evidenzlücken und ärztliche Zurückhaltung
Für mehrere Indikationen fehlen weiterhin große, randomisierte und kontrollierte Studien mit ausreichender Fallzahl. Das liegt teils an der Komplexität des Vollspektrum-Pflanzenmaterials, das sich schwer verblinden und standardisieren lässt, teils an regulatorischen Hürden bei der Studiendurchführung. Die Folge ist eine anhaltende Zurückhaltung in Teilen der Ärzteschaft, verstärkt durch mangelnde Ausbildung: Cannabinoid-Pharmakologie ist in den meisten europäischen Medizinstudiengängen bis heute kein fester Bestandteil.
Lieferketten, Qualität und Preisdruck
Die Abhängigkeit von Importen aus Kanada, Australien, Portugal, Israel und weiteren Herkunftsländern macht die Versorgung anfällig für Quotenanpassungen, Zollfragen und Qualitätsbeanstandungen. Gleichzeitig führt der zunehmende Wettbewerb – sichtbar etwa an preisorientierten Markteinführungen wie Daily Special™ – zu Margendruck. Anbieter, die weder über Kostenführerschaft noch über echte Produktdifferenzierung verfügen, geraten zwischen die Fronten. Hinzu kommen anhaltende Stigmatisierung in Teilen der Öffentlichkeit sowie Finanzierungs- und Bankingprobleme, mit denen Cannabisunternehmen trotz Legalisierung weiterhin konfrontiert sind.
Ausblick bis 2034: Ein patientenzentrierter, integrierter Markt
Die Richtung ist klar: Der europäische Medizinalcannabis-Markt bewegt sich auf ein Ökosystem zu, das zugänglicher, stärker integriert und deutlich stärker patientenzentriert ist als heute. Mehrere Entwicklungen werden das Wachstum bis 2034 tragen.
- Telemedizin als Standardkanal: Deutschland und das Vereinigte Königreich zeigen, dass digitale Verschreibungswege die stärkste einzelne Zugangsbarriere beseitigen. Weitere Märkte werden nachziehen.
- Erweiterte Erstattung: Mit wachsender Evidenz steigt der Druck auf Kostenträger, cannabinoidbasierte Therapien regelhaft zu erstatten – insbesondere dort, wo sie Opioidverbrauch reduzieren.
- Inlandsproduktion statt Import: Neue Anbaulizenzen, Portugal als Produktions-Hub und vertikal integrierte Pharmapartnerschaften verkürzen Lieferketten und stabilisieren Preise.
- Produktdiversifizierung: Zertifizierte Inhalationsgeräte, löslichkeitsoptimierte CBD-Formulierungen, transdermale und sublinguale Systeme erweitern das Angebot über Blüte und Öl hinaus.
- Klinische Verankerung: Je mehr nationale Rahmenwerke konkrete Indikationen benennen, desto selbstverständlicher wird die Aufnahme in Behandlungsleitlinien.
Am Ende steht eine Zahl, die den Strukturwandel zusammenfasst: 3.060,0 Millionen US-Dollar im Jahr 2025, 13.161,29 Millionen US-Dollar im Jahr 2034, 17,60 % CAGR von 2026 bis 2034. Das ist kein Hype. Das ist die messbare Folge davon, dass eine Pflanze, die jahrzehntelang aus der Medizin verbannt war, endlich mit den Werkzeugen der Pharmazie bearbeitet wird – mit Standardisierung, Dokumentation, Evidenz und, ganz am Anfang der Kette, mit ehrlicher, sauberer Züchtungsarbeit.
Häufige Fragen zum europäischen Medizinalcannabis-Markt
Wie groß ist der europäische Medizinalcannabis-Markt aktuell?
Das Marktvolumen lag 2025 bei 3.060,0 Millionen US-Dollar. Bis 2034 wird ein Anstieg auf 13.161,29 Millionen US-Dollar prognostiziert, was einer durchschnittlichen jährlichen Wachstumsrate von 17,60 % im Zeitraum 2026–2034 entspricht. Das bedeutet eine Verdopplung des Marktes etwa alle vier Jahre.
Warum wächst der Markt so viel schneller als der übrige Pharmasektor?
Weil es sich um eine Nachholbewegung handelt: Die Nachfrage existierte schon lange, wurde aber durch restriktive Regulierung blockiert. Jede Gesetzesreform setzt daher unmittelbar bestehende Nachfrage frei, statt sie erst schaffen zu müssen. Das deutsche Beispiel mit dem Sprung von rund 250.000 auf nahezu 900.000 Patientinnen und Patienten binnen eines Jahres illustriert diesen Effekt eindrucksvoll.
Welches Land führt den europäischen Markt an?
Deutschland ist klarer Marktführer, gestützt auf das Cannabisgesetz vom April 2024, etablierte Importkanäle und eine stark wachsende Patientenbasis. Die Anhebung der BfArM-Importquote auf 192,5 Tonnen im Oktober 2025 zeigt, wie stark die tatsächliche Nachfrage die ursprünglichen Planungen von 122 Tonnen übertroffen hat. Das Vereinigte Königreich folgt als zweiter Schwergewichtsmarkt, getragen vor allem von Telehealth-Angeboten.
Warum dominiert CBD gegenüber THC?
CBD ist nicht berauschend, hat ein günstiges Sicherheitsprofil und deckt ein breites Indikationsspektrum ab – von Angststörungen über Entzündungen bis zu schweren Epilepsieformen. Diese Eigenschaften haben die regulatorische Zulassung erheblich erleichtert und die Integration in klassische pharmazeutische Darreichungsformen ermöglicht. Der Umsatz von rund 972 Millionen US-Dollar, den Epidiolex 2024 weltweit erzielte, belegt die kommerzielle Tragfähigkeit.
Warum haben Indica-Genetiken den größten Anteil?
Indica-dominante Sorten mit 44 % Marktanteil bedienen die häufigsten Indikationen in Europa: chronische Schmerzen, Schlafstörungen, Angstzustände und Muskelspastik. Hinzu kommen produktionsökonomische Vorteile wie kürzere Blütezeiten, kompakter Wuchs und hohe Erträge, die lizenzierten Produzenten planbarere Zyklen und niedrigere Stückkosten ermöglichen.
Warum ist Krebs das größte Anwendungssegment?
Mit 43 % Marktanteil führt die Onkologie, weil cannabisbasierte Präparate gleich mehrere belastende Begleitsymptome adressieren: Schmerzen, chemotherapieinduzierte Übelkeit und Erbrechen sowie Appetitverlust. Hinzu kommt, dass verbesserte Krebstherapien zu längeren Überlebenszeiten führen – und damit zu einem größeren, länger behandlungsbedürftigen Patientenpool in der Supportiv- und Palliativversorgung.
Welche Rolle spielen neue Applikationsgeräte?
Sie verschieben Cannabis-Inhalation aus dem Graubereich in die reguläre Medizintechnik. Die EU-Klasse-IIa-Zertifizierung, die Curaleaf International gemeinsam mit Jupiter Research im Mai 2025 für Europas erstes handgehaltenes Flüssiginhalationsgerät erhielt, ermöglicht standardisierte Cannabinoid-Dosen über magnetische Einsteckkartuschen. Für Verschreibende bedeutet das Dosiersicherheit, für Patientinnen und Patienten eine diskrete Alternative zur Blüteninhalation.
Welche Faktoren bremsen den Markt am stärksten?
Vier Hürden dominieren: die regulatorische Fragmentierung zwischen den Mitgliedstaaten, lückenhafte Kostenerstattung durch Kostenträger, fehlende großangelegte randomisierte Studien für mehrere Indikationen sowie eine anhaltende Abhängigkeit von Importen mit entsprechendem Lieferketten- und Preisrisiko. Hinzu kommen Stigmatisierung und erschwerter Zugang zu Bankdienstleistungen für Cannabisunternehmen.
Welche Unternehmen prägen den Wettbewerb?
Zu den zentralen Akteuren zählen Canopy Growth Corporation, Aurora Cannabis Inc., Tilray, Inc., Demecan GmbH, Panaxia Pharmaceutical Industries Ltd, Little Green Pharma, Cannamedical Pharma GmbH, Sapphire Medical, Althea Group und Bedrocan International. Sie positionieren sich über Kapazitätsausbau, Formulierungsinnovation und strategische Partnerschaften zwischen Pharmakompetenz und Anbau-Know-how. Der Markteintritt preisorientierter Marken wie Daily Special™ von Aurora im Dezember 2025 signalisiert den Beginn einer intensiveren Preis- und Markenkonkurrenz.
Welche Bedeutung hat Genetik für die Zukunft dieses Marktes?
Pharmazeutische Standardisierung ist ohne genetische Stabilität nicht möglich – schwankende Cannabinoid- und Terpenprofile sind in einer GMP-Produktion nicht verwertbar. Deshalb gewinnt Züchtungsarbeit am Anfang der Wertschöpfungskette strategisch an Gewicht: fixierte Chemotypen, feminisierte Linien und enge Merkmalskorridore reduzieren Variabilität und machen Ernten kalkulierbar. Genau jene Selektionskompetenz, die in der Growerszene seit Jahrzehnten Handwerk ist, wird damit zur pharmazeutischen Qualitätsanforderung.
Quellen
- European Medicines Agency: Produktdokumentation zu Epidyolex, seine Indikationen und Sicherheit
- NHS: Regeln zur Anwendung und Verfügbarkeit von medizinischem Cannabis im Vereinigten Königreich
- Agencia Española de Medicamentos y Productos Sanitarios: Mitteilungen zu Vorschriften über Cannabispräparate
- Agence nationale de sécurité du médicament et des produits de santé: Informationen zum Programm für medizinisches Cannabis
- European Union Drugs Agency: Überblick über die medizinischen Anwendungen von Cannabis und Cannabinoiden


 Deutschland